Bester Immobilienkredit Österreich Oktober 2026: Der Banken-Vergleich
Bester Immobilienkredit Österreich 2026: Welche Bank ist wirklich am günstigsten — und warum die Antwort immer individuell istkredit123.at · Ratgeber ...
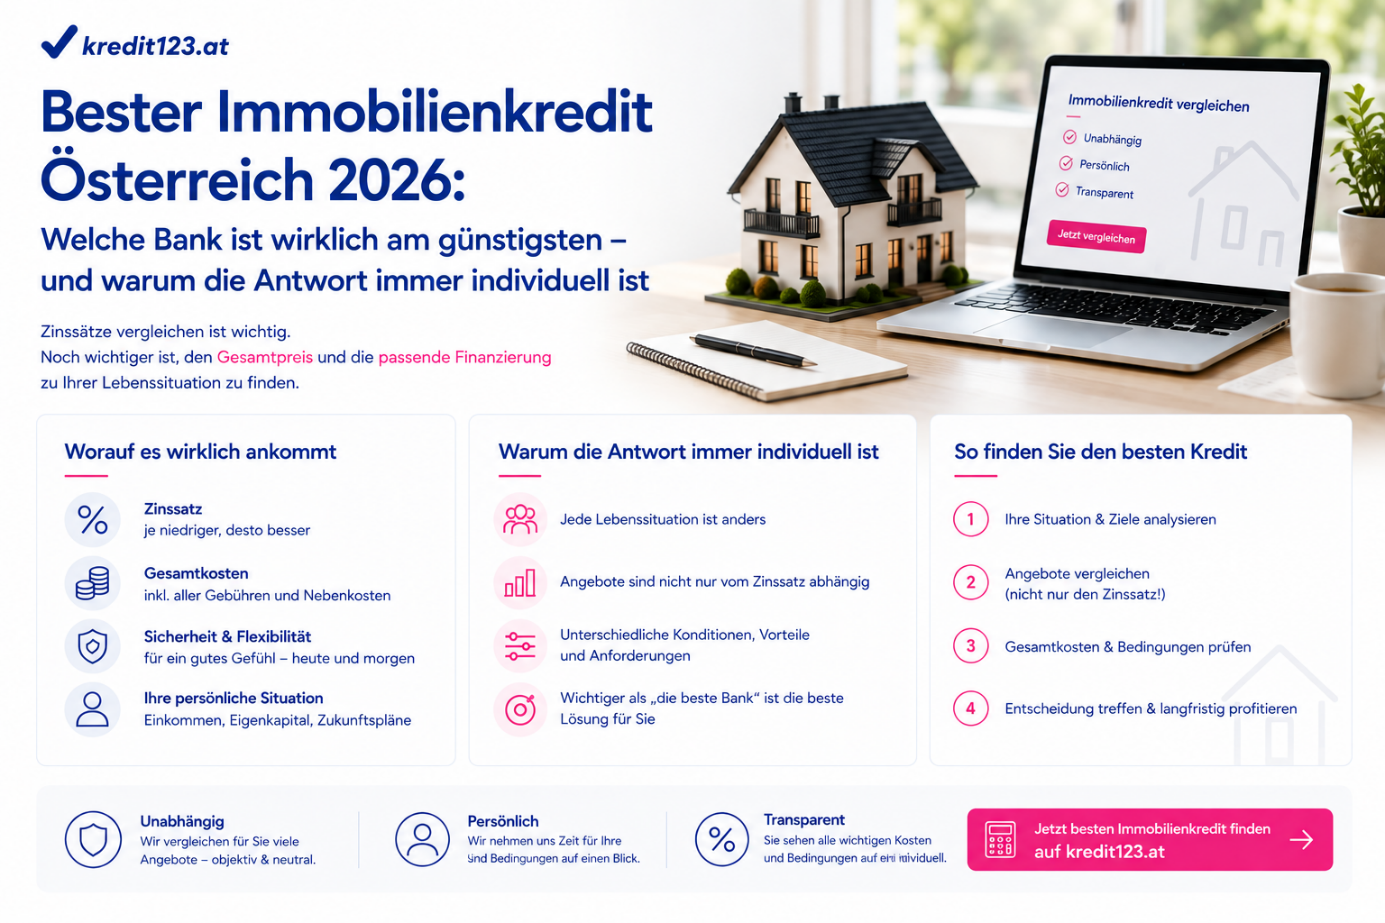
Bester Immobilienkredit Österreich 2026: Welche Bank ist wirklich am günstigsten — und warum die Antwort immer individuell ist
kredit123.at · Ratgeber · Thema: Bester Immobilienkredit Österreich, günstigster Wohnkredit 2026, beste Bank Immobilienkredit, Immobilienkredit Vergleich Österreich · Stand August 2026
Wer nach dem besten Immobilienkredit in Österreich sucht, bekommt von Vergleichsportalen bunte Tabellen mit Zinssätzen. Von Banken bekommt man Werbeversprechen. Was man selten bekommt: Eine ehrliche Erklärung warum es den universell besten Kredit gar nicht gibt — und wie man den für die eigene Situation besten findet.
Genau das steht in diesem Artikel.
Die direkte Antwort auf die häufigste Frage
"Welche Bank hat den besten Immobilienkredit in Österreich?"
Die ehrliche Antwort: Das hängt davon ab wer fragt.
Ein 35-jähriger Angestellter mit unbefristetem Vertrag, 30 Prozent Eigenkapital und sauberem KSV bekommt bei anderen Banken bessere Konditionen als ein 45-jähriger Selbständiger mit zwei guten Steuerjahren und 20 Prozent Eigenkapital. Beide suchen den besten Kredit — aber für beide ist eine andere Bank die beste.
Das ist keine Ausrede für Ungenauigkeit. Es ist die Realität des österreichischen Kreditmarkts. Und wer das versteht, sucht nicht mehr nach dem universell besten Kredit — sondern nach dem besten Kredit für seine konkrete Ausgangslage. Bevor Sie sich festlegen, sollten Sie unbedingt einen Kreditvergleich starten.
Warum es keinen universell besten Immobilienkredit gibt
Grund 1: Banken haben interne RisikomodelleJede österreichische Bank bewertet Kreditnehmer nach eigenen internen Kriterien. Was bei Bank A ein Top-Profil ist, wird bei Bank B als mittelmäßig eingestuft — weil die Institute unterschiedliche Schwerpunkte, Risikoappetite und Zielgruppen haben.
Raiffeisen und Erste Bank vergeben viele Hypothekarkredite und haben breite Erfahrung mit verschiedenen Profilen. Bausparkassen haben spezifische Produkte die für bestimmte Situationen besser passen. Direktbanken sind manchmal günstiger bei Standardprofilen, aber weniger flexibel bei Sondersituationen.
Grund 2: Die Marge ist verhandelbarDer günstigste Immobilienkredit ist nicht der mit dem niedrigsten Listenzinssatz — er ist der mit der niedrigsten tatsächlich ausgehandelten Marge. Und die hängt davon ab wie gut das Profil ist, wie stark die Verhandlungsposition ist und ob der Kreditnehmer ein Konkurrenzangebot vorlegen kann.
Wer nur bei einer Bank anfragt, hat keine Verhandlungsposition. Wer zwei oder drei Angebote vergleicht, hat einen echten Hebel.
Grund 3: Der günstigste Zinssatz ist nicht immer das beste AngebotEin Kredit mit 3,1 % Nominalzins aber ohne Sondertilgungsrecht und hoher Vorfälligkeitsentschädigung kann über die Laufzeit teurer sein als ein Kredit mit 3,4 % Nominalzins aber freiem Sondertilgungsrecht. Der Immobilienkredit Vergleich muss alle Parameter berücksichtigen — nicht nur den Zinssatz.
Was den besten Kredit wirklich definiert — die fünf Parameter
Parameter 1: Effektivzinssatz — nicht NominalzinsDer Nominalzins ist der reine Zinssatz. Der Effektivzins enthält alle laufenden Kosten — Kontoführung, Bearbeitungsgebühren, andere Nebenkosten. Er ist der gesetzlich vorgeschriebene Vergleichswert und der einzig faire Vergleich zwischen verschiedenen Angeboten. Wer Angebote vergleicht, vergleicht immer den Effektivzins — niemals den Nominalzins.
Parameter 2: Bankenmarge — der dauerhaft wichtigste FaktorBei variablen Krediten setzt sich der Zinssatz zusammen aus EURIBOR plus Bankenmarge. Der EURIBOR ist für alle gleich. Die Marge ist der Teil den jede Bank selbst festlegt — und der dauerhaft gilt, unabhängig von der Zinsentwicklung.
Aktuelle Margenspannen am österreichischen Markt August 2026:
| Profil | Erreichbare Marge | Auswirkung auf Gesamtkosten |
|---|---|---|
| Top-Profil (30 %+ EK, Top-Bonität) | 0,6 – 0,9 % | Niedrigste Gesamtkosten |
| Gutes Profil (25 % EK, stabil) | 0,9 – 1,2 % | Gut — Verhandlung lohnt |
| Normales Profil (20 % EK) | 1,1 – 1,5 % | Spielraum durch Vergleich |
| Schwächeres Profil | 1,4 – 2,0 % | Gezielter Institutswechsel nötig |
Orientierungswerte ohne Gewähr. Stand August 2026.
Was 0,5 % Margenunterschied bedeutet — bei 280.000 Euro, 25 Jahre Laufzeit:
| Marge | Monatliche Rate | Gesamtzinsen | Unterschied |
|---|---|---|---|
| 0,8 % (+ EURIBOR 2,2 %) | ca. 1.282 € | ca. 104.600 € | Basis |
| 1,0 % (+ EURIBOR 2,2 %) | ca. 1.312 € | ca. 115.600 € | + 11.000 € |
| 1,3 % (+ EURIBOR 2,2 %) | ca. 1.357 € | ca. 131.100 € | + 26.500 € |
| 1,6 % (+ EURIBOR 2,2 %) | ca. 1.403 € | ca. 147.000 € | + 42.400 € |
Illustrationsrechnung ohne Gewähr.
Der Unterschied zwischen einer gut und einer schlecht verhandelten Marge beträgt bei diesem Kredit über 42.000 Euro. Das ist mehr als viele Menschen für ein Auto ausgeben — und es entscheidet sich im Kreditgespräch. Rechnen Sie Ihren persönlichen Margenvorteil mit dem Immobilienkredit Rechner auf kredit123.at.
Parameter 3: Gesamtkosten über die LaufzeitDie monatliche Rate ist die sichtbarste Zahl. Die Gesamtzinsen über die gesamte Laufzeit sind die ehrlichere Zahl. Zwei Kredite mit ähnlicher Rate können in den Gesamtkosten zehntausende Euro auseinanderliegen — weil Laufzeiten, Margen und Gebühren unterschiedlich sind. Der Immobilienkredit Rechner auf kredit123.at zeigt beide Zahlen — Rate und Gesamtzinsen — für jede Kombination aus Kreditbetrag, Zinssatz und Laufzeit.
Parameter 4: Sondertilgungsrecht und FlexibilitätEin Kredit mit 0,2 % günstigerem Zinssatz aber ohne Sondertilgungsrecht kann langfristig teurer sein als ein leicht teurerer Kredit mit voller Flexibilität. Wer in einigen Jahren mehr tilgen will — durch gestiegenes Einkommen, eine weitere Erbschaft oder einen Bonusbetrag — braucht das vertraglich gesicherte Sondertilgungsrecht.
Was zu prüfen ist:
- Wie viel Sondertilgung ist pro Jahr möglich?
- Ist sie jederzeit oder nur zu bestimmten Terminen möglich?
- Kostet sie etwas oder ist sie gebührenfrei?
Bei Fixzinskrediten kann eine vorzeitige Auflösung — wegen Verkauf, Umschuldung oder unerwarteter Tilgung — eine Vorfälligkeitsentschädigung auslösen. Diese kann mehrere tausend Euro betragen. Wer heute den günstigsten Fixzins wählt aber die Vorfälligkeitsentschädigungsklausel nicht liest, entdeckt sie möglicherweise in zehn Jahren beim Verkauf der Immobilie.
Welche Banken in Österreich für welche Profile gut sind — ein ehrlicher Überblick
Wir nennen keine einzelnen Banken als pauschal beste — weil das die Realität verzerren würde. Was wir sagen können: Verschiedene Typen von Instituten haben verschiedene Stärken.
- Universalbanken mit breitem Filialnetz: Erste Bank, Raiffeisen, BAWAG, UniCredit Bank Austria — sie alle haben große Marktanteile bei Immobilienkrediten, umfangreiche Erfahrung und persönliche Beratung vor Ort. Für Standardprofile mit klarem Einkommen und ausreichend Eigenkapital bieten sie oft wettbewerbsfähige Konditionen. Ihr Schwachpunkt: Bei ungewöhnlichen Profilen — Selbständige, Ausländer, komplexe Einkommensstrukturen — sind ihre Standardmodelle oft weniger flexibel.
- Direktbanken und Online-Anbieter: Direktbanken ohne teures Filialnetz können bei Standardprofilen manchmal günstigere Konditionen bieten — weil sie niedrigere Overheadkosten haben. Der Nachteil: Weniger persönliche Beratung, weniger Flexibilität bei Sondersituationen, manchmal langsamer bei der Bearbeitung.
- Bausparkassen: s Bausparkasse, Raiffeisen Bausparkasse, Wüstenrot und start:bausparkasse — sie haben spezifische Produkte die für bestimmte Situationen besser passen als normale Bankdarlehen. Bauspardarlehen haben oft niedrigere Zinssätze weil sie aus dem Kollektivsparmodell finanziert werden. Für Käufer mit vorhandenem Bausparvertrag oft attraktiv.
- Hypo-Institute der Bundesländer: Die Hypo-Banken der einzelnen Bundesländer — Hypo Niederösterreich, Hypo Tirol, Hypo Steiermark etc. — sind in ihren jeweiligen Regionen oft besonders gut aufgestellt und kennen den lokalen Immobilienmarkt sehr gut. Für Käufe in der jeweiligen Region eine wichtige Option im Immobilienkredit Vergleich.
Der beste Kredit nach Ausgangslage — konkrete Profile
Das ist der Kern dieses Artikels. Nicht welche Bank generell gut ist — sondern welcher Ansatz für welche Ausgangslage funktioniert.
Profil 1: Angestelltes Paar, stabiles Einkommen, 25 % EigenkapitalDas ist das Standardprofil — und gleichzeitig das Profil mit den meisten Optionen. Fast alle österreichischen Institute sind für dieses Profil offen. Der Fokus liegt deshalb ausschließlich auf der Konditionen-Optimierung. Marge so tief wie möglich verhandeln. Das geht nur durch echten Vergleich — mindestens drei Angebote, Konkurrenzangebot als Verhandlungshebel. Bei diesem Profil sind Margen von 0,7 bis 0,9 % erreichbar. Im Vergleich zu einer uninformierten Annahme von 1,3 % bedeutet das bei 300.000 Euro über 25 Jahre eine Ersparnis von ca. 26.000 Euro. Den Konditionen-Vergleich für dieses Profil starten: Immobilienkredit Vergleich auf kredit123.at
Profil 2: Selbständiger mit zwei guten Steuerjahren, 25 % EigenkapitalFür Selbständige ist der Institutszugang das entscheidende Thema — nicht jede Bank bewertet selbständiges Einkommen gleich. Manche Institute haben interne Richtlinien die Selbständige grundsätzlich benachteiligen. Andere sind in diesem Segment erfahren und pragmatisch. Das richtige Institut finden — eines das selbständiges Einkommen erfahren bewertet. Die Marge ist sekundär wenn man erst beim richtigen Institut landet. Margen von 0,9 bis 1,3 % sind möglich — je nach Stärke des Profils. Den richtigen Institutszugang für Selbständige finden: Immobilienkredit Vergleich auf kredit123.at
Profil 3: Familie in Karenz, ein Einkommen, 20 % EigenkapitalDieses Profil ist anspruchsvoller — ein Einkommen statt zwei, Karenzzeit reduziert das anrechenbare Einkommen. Die Priorität ist hier nicht die niedrigste Marge sondern die überhaupt mögliche Genehmigung zu guten Konditionen. Ein Institut finden, das Karenzeinkommen pragmatisch bewertet. Timing des Kreditantrags — idealerweise vor Beginn der Karenz oder nach Rückkehr. Den besten Ansatz für Familien in Karenz prüfen: Immobilienkredit Rechner auf kredit123.at
Profil 4: Erstkäufer, wenig Eigenkapital, gutes EinkommenSeit dem Ende der KIM-V gibt es mehr Spielraum — aber Banken haben weiterhin interne Mindestanforderungen. Für dieses Profil ist die Institutsauswahl entscheidend: Welche Banken sind für höhere Beleihungsquoten offen? Institut mit liberaleren internen Richtlinien für niedrige Eigenkapitalquoten finden. Familiäre Unterstützung als Kreuzbesicherung prüfen. Optionen für wenig Eigenkapital durchrechnen: Immobilienkredit Rechner auf kredit123.at
Profil 5: Pensionist, gute Pension, kurze RestlaufzeitFür Pensionisten ist das maximale Kreditendalter das entscheidende Kriterium — manche Institute begrenzen auf 75 Jahre, andere auf 80. Das bestimmt die maximale Laufzeit und damit die mögliche Kredithöhe. Institut mit großzügigerer Altersgrenze finden — das kann den möglichen Kreditbetrag um bis zu 30 bis 40 % erhöhen. Laufzeit und Rate für Pensionisten berechnen: Immobilienkredit Rechner auf kredit123.at
Profil 6: Ausländer oder EU-Bürger mit österreichischem WohnsitzEU-Bürger können in Österreich wie Österreicher kaufen — aber die Dokumentation ist anders. Deutsche Gehaltszettel, SCHUFA statt KSV, kein österreichisches Einkommenshistorium. Nicht jede Bank ist darin geübt. Institut mit Erfahrung bei ausländischen Kreditnehmern wählen. Gezielter Vergleich für ausländische Kreditnehmer: Immobilienkredit Vergleich auf kredit123.at
Aktueller Marktüberblick August 2026 — was gute Konditionen sind
Damit man einordnen kann ob ein konkretes Angebot gut oder schlecht ist — hier der aktuelle Marktüberblick.
Effektivzinssätze August 2026
| Kreditmodell | Günstige Konditionen | Marktdurchschnitt | Teure Konditionen |
|---|---|---|---|
| Variabler Kredit | unter 3,0 % | 3,0 – 3,6 % | über 3,6 % |
| Fixzins 5 Jahre | unter 3,2 % | 3,2 – 3,8 % | über 3,8 % |
| Fixzins 10 Jahre | unter 3,5 % | 3,5 – 4,1 % | über 4,1 % |
| Fixzins 15 Jahre | unter 3,8 % | 3,8 – 4,4 % | über 4,4 % |
| Mischmodell 10 J. fix | unter 3,3 % | 3,3 – 4,0 % | über 4,0 % |
Orientierungswerte ohne Gewähr. Stand August 2026. Tatsächliche Konditionen hängen vom individuellen Profil ab.
Bankenmarge August 2026
| Bewertung | Variable Marge |
|---|---|
| Sehr gut | unter 0,9 % |
| Gut | 0,9 – 1,1 % |
| Durchschnitt | 1,1 – 1,4 % |
| Zu teuer — Nachverhandlung | über 1,4 % |
Orientierungswerte ohne Gewähr.
Wenn das vorliegende Angebot in der Kategorie "Marktdurchschnitt" oder "teuer" liegt — gibt es durch gezielten Immobilienkredit Vergleich konkretes Verbesserungspotenzial.
Was man selbst tun kann um den besten Kredit zu bekommen
Schritt 1: Profil optimieren vor der Anfrage
Je besser das Profil desto besser die erreichbaren Konditionen. Konkrete Hebel: KSV-Auszug vorab prüfen, bestehende Kleinkredite tilgen, Eigenkapital maximieren und Unterlagen vollständig vorbereiten.
Schritt 2: Mehrere Angebote einholen — aber gezielt
Nicht fünf Banken gleichzeitig anschreiben. Das belastet den KSV und signalisiert Dringlichkeit. Zwei bis drei geeignete Institute gezielt anfragen — oder einen unabhängigen Kreditmakler einsetzen der die Marktkenntnis hat.
Schritt 3: Marge explizit verhandeln
Nie nur den Gesamtzinssatz akzeptieren ohne die Marge zu kennen. Beim variablen Kredit immer fragen: "Wie ist der Zinssatz zusammengesetzt — welcher EURIBOR, welche Marge?" Dann mit einem Konkurrenzangebot verhandeln.
Schritt 4: Alle Parameter vergleichen
Nicht nur Zinssatz — auch Effektivzins, Sondertilgungsrecht, Vorfälligkeitsentschädigung und Gesamtkosten über die Laufzeit. Der Immobilienkredit Vergleich auf kredit123.at führt diese Gesamtbewertung strukturiert durch.
Schritt 5: Gesamtkosten über die Laufzeit berechnen
Die monatliche Rate ist nicht die wichtigste Zahl. Die Gesamtzinsen über die Laufzeit sind die ehrlichere Zahl. Wer beide kennt entscheidet informierter. Beide Zahlen für Ihre Situation: Immobilienkredit Rechner auf kredit123.at
Was Vergleichsportale zeigen — und was sie nicht zeigen
Viele Menschen gehen zuerst auf Vergleichsportale. Das ist ein sinnvoller erster Schritt — aber mit wichtigen Einschränkungen.
- Was Vergleichsportale zeigen: Listenpreise der Banken für das ideale Standardprofil. Nützlich für eine erste Orientierung über das Zinsniveau.
- Was Vergleichsportale nicht zeigen: Ob das Angebot für das konkrete Profil tatsächlich genehmigt wird. Die tatsächlich verhandelte Marge. Ob das Institut mit Selbständigen, Ausländern oder komplexen Einkommenssituationen erfahren ist.
- Was kredit123.at anders macht: Wir führen keinen Listenpreisvergleich durch — wir führen einen echten Marktvergleich für das konkrete Profil durch. Das bedeutet: Gezielter Institutszugang, aktuelle Marktkenntnis und Verhandlung im Interesse des Kreditnehmers.
Echten Immobilienkredit Vergleich für Ihre Situation starten — kredit123.at
Häufige Fragen zum besten Immobilienkredit in Österreich
Welche österreichische Bank hat aktuell den niedrigsten Zinssatz?
Das hängt vom Profil ab und ändert sich laufend. Was wir sagen können: Der niedrigste Listenzinssatz ist nicht immer das beste Angebot — weil Gebühren, Margen und Bedingungen unterschiedlich sind. Wer das für seine konkrete Situation prüfen will: Immobilienkredit Vergleich auf kredit123.at
Lohnt sich ein Wechsel von der Hausbank zu einer anderen Bank?
In sehr vielen Fällen ja — weil die Hausbank keinen Anreiz hat ihr bestes Angebot sofort zu machen. Ein konkretes Konkurrenzangebot ist der stärkste Verhandlungshebel. Wer diesen Hebel hat und trotzdem bei der Hausbank bleibt, tut das informiert — nicht aus Bequemlichkeit. Eventuell sollten Sie auch eine Umschuldung prüfen.
Ist ein variabler oder fixer Kredit aktuell günstiger?
Variable Kredite starten August 2026 günstiger als vergleichbare Fixzinskredite — weil der EURIBOR nach mehreren EZB-Senkungen gefallen ist. Ob das über zehn bis fünfzehn Jahre so bleibt, hängt von der EZB-Politik ab die niemand sicher vorhersagen kann. Beide Szenarien berechnen: Immobilienkredit Rechner auf kredit123.at
Wie viel kann ich durch einen besseren Kredit wirklich sparen?
Bei 280.000 Euro Kredit und 25 Jahren Laufzeit bedeutet 0,5 % bessere Marge ca. 20.000 Euro weniger Gesamtkosten. 1,0 % bessere Marge ca. 40.000 Euro. Das ist der realistische Rahmen — je nach Ausgangsprofil und Verhandlungserfolg. Konkrete Berechnung: Immobilienkredit Rechner auf kredit123.at
Kann ich als Selbständiger überhaupt einen guten Kredit bekommen?
Ja — aber nicht bei jeder Bank gleich gut. Manche Institute sind in diesem Segment erfahren und bieten gute Konditionen. Andere lehnen Selbständige grundsätzlich schwerer ab. Gezielter Institutszugang ist hier wichtiger als Zinssatz-Optimierung. Wir kennen die richtigen Ansprechpartner: Immobilienkredit Vergleich für Selbständige auf kredit123.at
Checkliste: Den besten Immobilienkredit für Ihre Situation finden
- Eigenes Profil realistisch eingeschätzt: Einkommen, Eigenkapital, Bonität, Beschäftigungssituation
- KSV-Auszug selbst geprüft — vor jeder Banknanfrage
- Bestehende Kleinkredite getilgt — Schuldendienstquote optimiert
- Effektivzins als Vergleichsbasis gewählt — nicht Nominalzins
- Bankenmarge bei variablen Angeboten explizit erfragt
- Gesamtkosten über die Laufzeit verglichen — nicht nur monatliche Rate
- Sondertilgungsrecht bei allen Angeboten geprüft
- Vorfälligkeitsentschädigungsklausel gelesen
- Mindestens drei Angebote verglichen — oder Immobilienkredit Vergleich auf kredit123.at genutzt
- Konkurrenzangebot als Verhandlungshebel bei Wunschbank eingesetzt
- Stresstest durchgeführt: Rate bei Zinssatz + 2 % noch tragbar?
- Gesamtkosten mit Immobilienkredit Rechner auf kredit123.at berechnet
Wie kredit123.at den besten Kredit für Ihre Situation findet
Der beste Immobilienkredit für Sie ist der Kredit der zu Ihrem Profil passt — zur Einkommenssituation, zur Eigenkapitalbasis, zur Lebenssituation und zu Ihren Zielen für die nächsten zwanzig bis dreißig Jahre.
Das herausfinden ist genau das was wir tun. Wir sind kein Vergleichsportal mit Listenzinssätzen. Wir sind ein unabhängiger Kreditmakler der für unsere Klienten arbeitet — nicht für die Banken. Was das konkret bedeutet: Wir kennen die aktuellen internen Richtlinien der österreichischen Institute. Wir wissen welche Bank für welches Profil gut ist. Wir verhandeln Margen im Interesse unserer Klienten. Wir stellen den Antrag vollständig und gezielt — ohne wahllose KSV-Belastung.
Das Ergebnis ist nicht das erste Angebot das genehmigt wird. Es ist das beste Angebot das für das konkrete Profil am Markt möglich ist. Vergessen Sie nicht, auch die Kaufnebenkosten im Blick zu behalten und unseren Nebenkostenrechner zu nutzen.
Erster Schritt — Rate und Gesamtkosten berechnen:
Immobilienkredit Rechner auf kredit123.at
Zweiter Schritt — Gezielter Vergleich für Ihr Profil:
Immobilienkredit Vergleich auf kredit123.at
Dritter Schritt — Unverbindliche Beratung:
Beratung auf kredit123.at
Sie sind sich noch unsicher, ob Eigentum der richtige Weg ist? Nutzen Sie unseren Rechner Mieten oder Kaufen? für eine fundierte Entscheidung. Für eine maßgeschneiderte Lösung können Sie jederzeit eine unverbindliche Beratung anfragen.
Nützliche Tools für Ihre Finanzierung
Immobilienkredit Vergleich Rechner
Zinsen & Konditionen zahlreicher Banken vergleichen – kostenlos
Kredit für Hauskauf & Wohnungskauf
Den besten Wohnkredit für Ihren Kauf finden
Kredit umschulden & sparen
Zinsen senken & Konditionen verbessern
Finanzierungs-Fitness-Check
Leistbarkeit & Bonität kostenlos prüfen
Weitere Ratgeber-Artikel
Immobilienkredit umschulden Österreich 2026: Zinsen & Tipps
Immobilienkredit umschulden in Österreich 2026: Für wen es sich wirklich auszahltkredit123.at · Ratgeber · Thema: Umschuldung Immobilienkredit Österre...
Weiterlesen
Immobilienkauf für Familien in Österreich 2026: Erbschaft nutzen
Immobilienkauf für Familien in Österreich 2026: Mit kleiner Erbschaft oder familiärer Unterstützung zum Eigenheim kredit123.at · Ratgeber · Thema: Imm...
Weiterlesen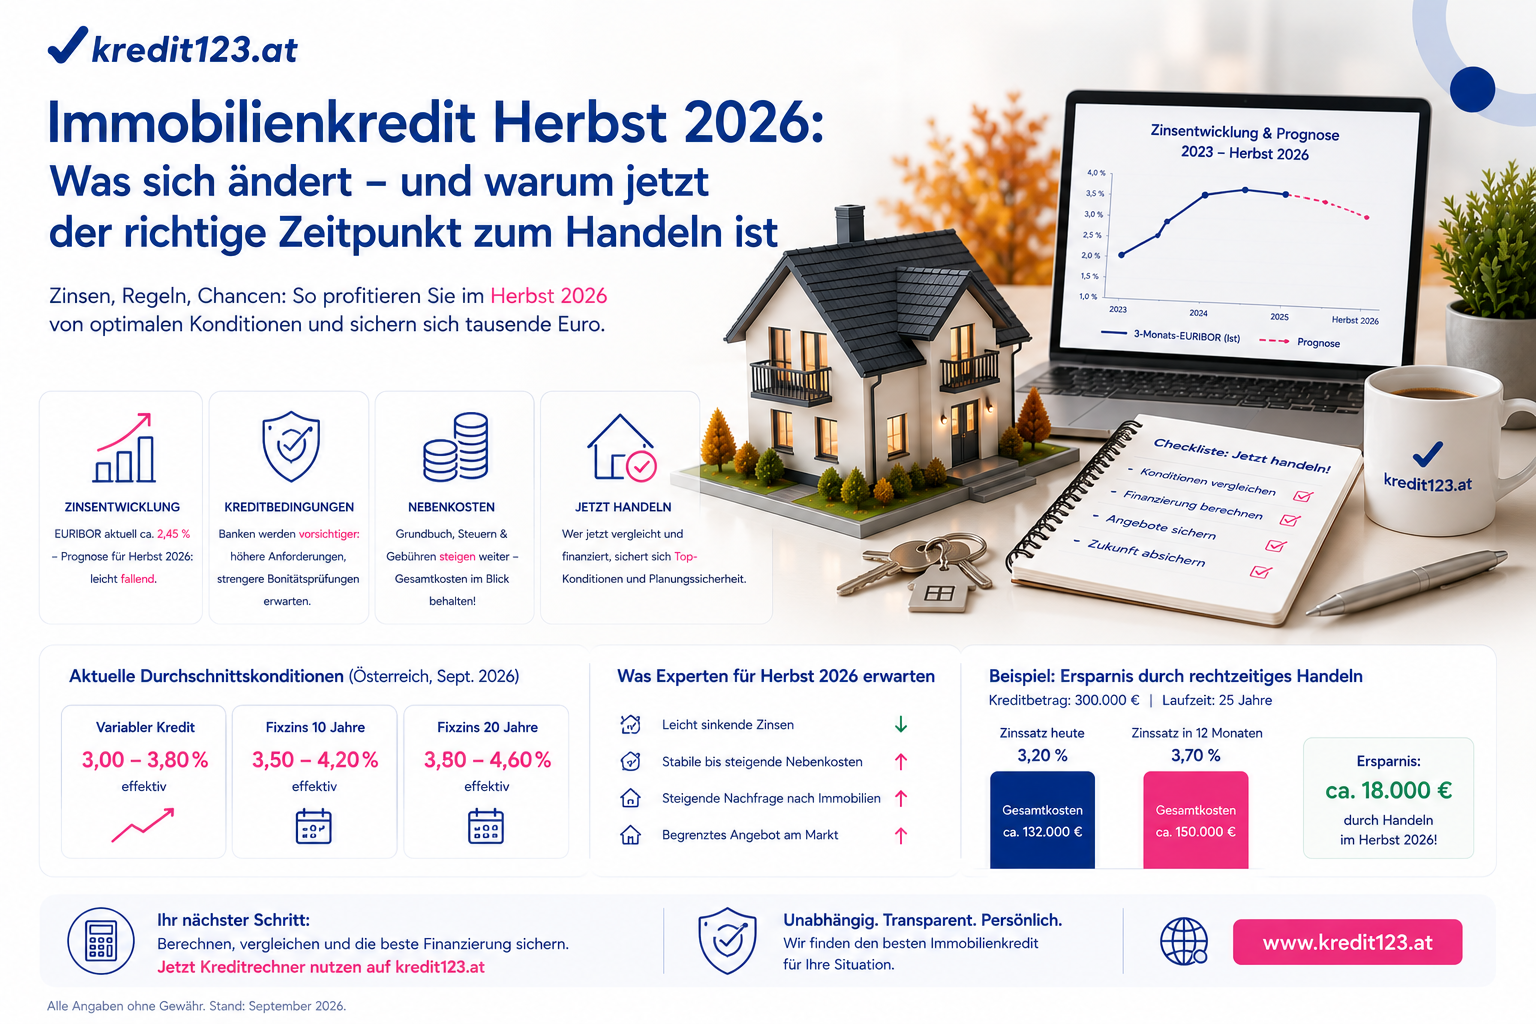
EZB Zinsentscheidung Sept. 2026: Folgen für Wohnkredite in Österreich
EZB Zinsentscheidung September 2026: Was das für Ihren Immobilienkredit in Österreich bedeutet kredit123.at · Marktupdate · Thema: EZB Zinsentscheidun...
WeiterlesenFragen zu Ihrer Finanzierung?
Unsere Experten beraten Sie persönlich und finden die optimale Lösung für Ihre Immobilienfinanzierung.